暮らしの相談所

作成・一次情報確認:2026年9月21日
被害に気づいて検索した直後、「必ず返金できる」「すでに資金を追跡した」と連絡が来たら、いったん手を止めてください。被害回復を持ち掛けて新たな支払いを求める二次被害は、消費者庁も注意を呼び掛けています。相談すること自体は大切ですが、相手が示す肩書や成功例だけで、追加送金や個人情報の提供を決めないことが重要です。
この記事の内容
二次被害とは何か:被害後の切迫感が狙われる
消費者庁は、投資系トラブルの被害者へ「返金には別の投資商品を買う必要がある」「国の救済制度で返金できる」「手続きを代行する」などと持ち掛け、金銭を求める相談例を示しています。元の相手からの追加請求だけでなく、別の人物や業者を名乗る接触にも注意が必要です。元の案件の詳細を知っているように見えても、それだけで公的な権限や回収能力を証明するものではありません。
金銭的な焦りから「早く申し込まないと証拠が消える」と感じるかもしれません。しかし、送金先銀行への連絡や警察への相談と、「回収業者へ前払いすること」は別の行動です。緊急性を強調するメッセージほど、一度閉じて独立した公式情報と照らし合わせてください。
危険信号1:「必ず返金」「成功率100%」を約束する
銀行振込では、振り込め詐欺救済法による分配金の可能性がありますが、振込先口座に残った資金など個別の条件に左右されます。金融庁は全額が必ず返るとは案内していません。暗号資産の送信も、取引IDを追えることと、送信を取り消したり回収したりできることは異なります。したがって、証拠を見ない段階で一律の返金保証をする説明には慎重になるべきです。
「警察がすでに凍結した」「海外取引所と特別な回収契約がある」と言われたら、その事実を示す一次資料と、照会できる公式窓口を確認してください。相手が送った電話番号や書類だけを頼りにしないこと。正規の支援者でも成果を約束できない場面があります。費用、業務範囲、できないことを説明しない相手に急いで委任しないでください。
イラスト:返金を名目に再び送金を求められたとき、支払いを止めて相談する場面。特定のメッセージの実画面ではありません。
危険信号2:着手金・税金・解除費用を先に要求する
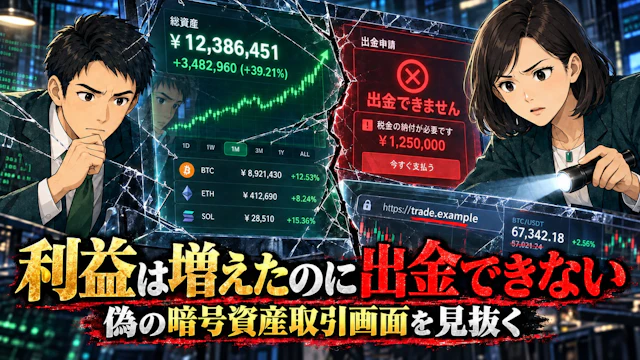
「返金額を引き出すための税金」「口座解放料」「追跡データの解除キー」「スマートコントラクトのガス代」など、技術的に聞こえる名目でも、その相手へ支払ってよい根拠にはなりません。元の投資サイトによる出金手数料の追加要求と、被害回復を装う第三者の着手金請求は、どちらも被害を拡大し得ます。振込先が個人名義、暗号資産の外部アドレス、別の投資商品の購入先に変わる場合も、相手の説明をうのみにしないでください。
一方、正規の専門家への相談に費用がかかる場合まで、すべて不正と決めつけるものではありません。契約するなら、事業者の実在性、資格・登録が必要な業務の範囲、費用の内訳、解約条件、成果を保証しないことの説明を確認します。相手の広告やメッセージだけでなく、公的な登録情報や独立した連絡先で照合してください。
危険信号3:秘密鍵・シードフレーズ・認証コードを求める
暗号資産の「回収に必要」と言われても、ウォレットのシードフレーズや秘密鍵、二段階認証コードを第三者へ渡さないでください。それらは資産の管理権限に直接関わります。画面共有や遠隔操作を要求され、正規取引所やウォレットの画面で送金・署名を進めさせる手口にも注意が必要です。相手がMetaMaskや取引所を名乗っていても、公式アプリ・公式ヘルプから別経路で連絡先を確認しましょう。
ウォレット接続の解除だけでトークン承認が消えるとは限りません。MetaMask公式ヘルプは、接続解除と承認取消しを区別しています。疑わしい承認を確認するときも、DMで届いた「解除ツール」のURLを踏むのではなく、ウォレット提供元の公式資料から手順をたどってください。秘密情報を入力してしまった場合は、追加の操作を独断で続けず、安全な端末から公式サポートに相談します。
公的な制度・窓口を名乗る相手をどう確かめるか
金融庁が説明する振り込め詐欺救済法は、預金口座等への振込みを利用した詐欺等が対象です。振込先金融機関と警察へ連絡し、必要な手続を確認する制度であって、誰かに暗号資産を支払えば国が返金する制度ではありません。相談先を名乗る電話や広告を見たら、電話を切り、自分で金融庁や銀行の公式サイトを開いて連絡先を調べ直してください。
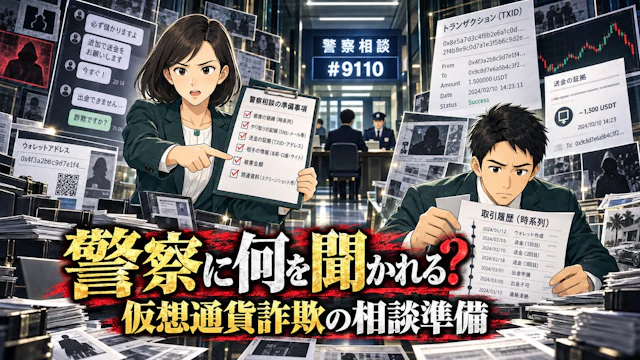
警察への相談には警察署や#9110、サイバー事案のオンライン受付があります。消費生活上の困りごとは188から相談できます。窓口の役割は違うため、「まずこの民間業者へ払わないと警察には相談できない」という説明を信じる必要はありません。緊急の危険がある場合は緊急通報を優先してください。
イラスト:届いた勧誘メッセージと、別に開いた公式案内を比較する場面。実際の行政機関サイトの画面ではありません。
すでに二次被害の相手へ支払った場合
恥ずかしさから隠す必要はありません。最初の被害とは別の送金として、相手の名前、広告、URL、会話、振込先、TXID、支払日時を保存します。銀行振込なら振込先金融機関と警察に早めに連絡し、暗号資産なら利用した取引所の公式窓口へ送信記録を報告します。認証情報を渡したなら、当該サービスの正規窓口でアカウント保護を相談してください。
同じ相手が「あと一回払えば全額戻る」と迫っても、そこで支払いを止めてください。最初の被害と二次被害を一枚の表にまとめつつ、送金先や日時を混ぜないことが重要です。消費者ホットライン188にも経緯を伝えられます。すぐに完全な資料がなくても、まず相談することはできます。
安全な相談のための5項目
- 相手から届いたリンクや電話番号ではなく、公式サイトから連絡先を探す。
- 「返金保証」の根拠、費用、業務範囲、できないことを確認する。
- 元の被害と新たな請求を分け、銀行明細やTXIDを保存する。
- 秘密鍵、シードフレーズ、認証コードを渡さず、遠隔操作を許可しない。
- 迷ったら支払いを保留し、警察・振込先金融機関・188に相談する。
一人で確認しきれない場合は、信頼できる人に同席してもらい、文章で説明を受けてから判断してください。「詐欺被害後にまずやる5つ」と「最初の72時間」の記事も、追加被害を止める順序の確認に役立ちます。
参考にした一次情報と免責
本記事は一般情報であり、個別の詐欺認定、法的代理、返金・回収を保証しません。公的制度や連絡先は利用時点の公式情報を確認してください。
内容は一般情報です。個別の法的判断・返金を保証しません。